

KABUPATEN BIMA-//Tintapos.com//-Minggu, 22 November 2026
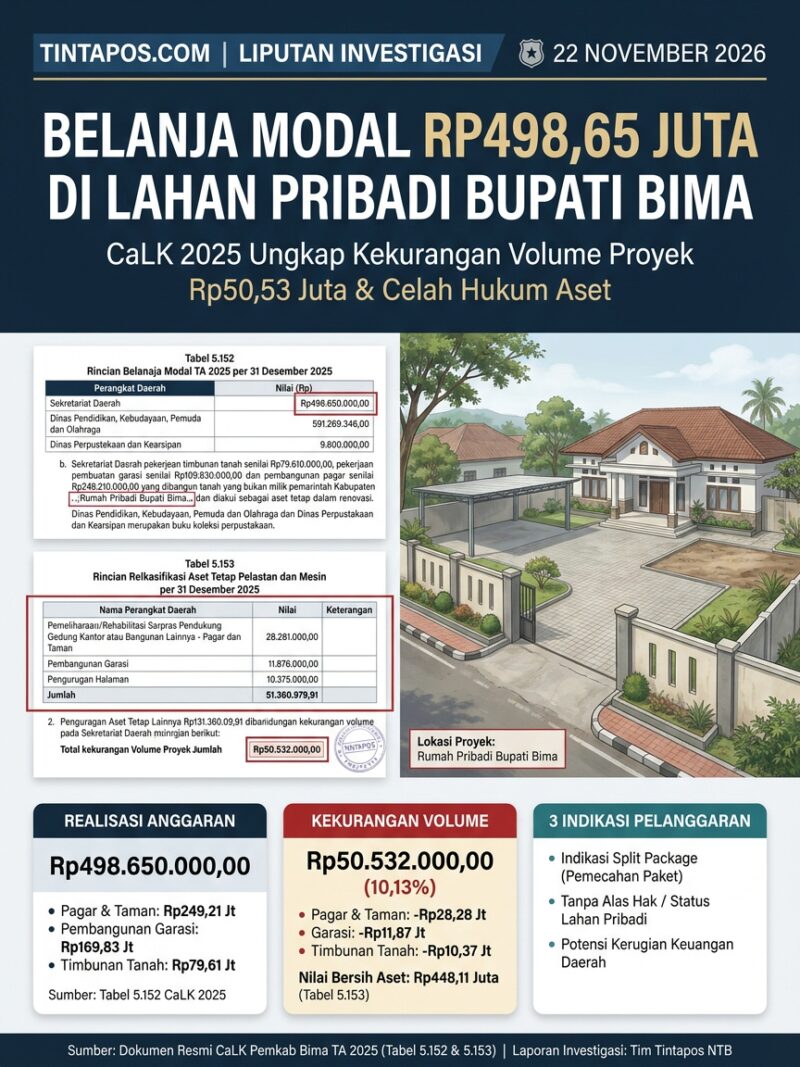
Hasil penelusuran jurnalistik Media Tintapos oleh Kepala Perwakilan NTB, Adim, mengangkat sorotan serius atas penggunaan anggaran daerah. Dokumen resmi Catatan Atas Laporan Keuangan Pemerintah Kabupaten Bima Tahun Anggaran 2025 mencatat, Sekretariat Daerah merealisasikan belanja modal senilai Rp498.650.000,00 untuk pembangunan tiga fasilitas yang ternyata berdiri di atas tanah kediaman pribadi Bupati Bima, Ady Mahyudi. Lebih mengkhawatirkan, proyek tersebut juga tercatat mengalami kekurangan volume pekerjaan yang menelan kerugian lebih dari Rp50 juta.
Anggaran Ratusan Juta di Lahan Pribadi
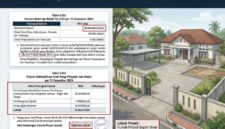
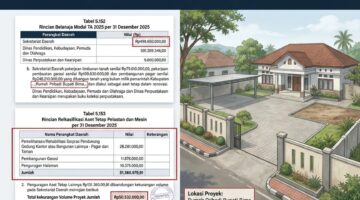
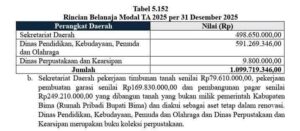
Berdasarkan Tabel 5.152 CaLK TA 2025, dana tersebut terbagi menjadi tiga paket pekerjaan fisik: pembangunan pagar dan taman senilai Rp249.210.000,00, pembuatan garasi senilai Rp169.830.000,00, serta timbunan tanah dan pengurugan halaman senilai Rp79.610.000,00. Secara eksplisit dokumen mencatat, ketiganya dibangun di atas tanah yang bukan milik Pemerintah Kabupaten Bima, melainkan rumah pribadi Bupati, namun dicatat dalam neraca daerah sebagai “Aset Tetap dalam Renovasi”.
Di halaman 167, Tabel 5.153 mengungkapkan adanya pengurangan nilai aset akibat kekurangan volume pekerjaan. Rinciannya, pagar dan taman berkurang Rp28.281.000,00, garasi berkurang Rp11.876.000,00, dan pengurugan halaman berkurang Rp10.375.000,00. Secara total, kerugian akibat kekurangan volume mencapai Rp50.532.000,00 — atau sekitar 10 persen dari total anggaran. Nilai bersih aset pun turun menjadi Rp448.118.000,00.
Tiga Celah Hukum yang Menjadi Sorotan
Penelusuran jurnalistik ini menemukan adanya indikasi pelanggaran hukum yang cukup mendasar, mencakup aspek pengadaan, pengelolaan aset, hingga potensi penyalahgunaan wewenang.
Pertama, dugaan pemecahan paket untuk menghindari tender terbuka. Ketiga pekerjaan ini berada di lokasi yang sama, bersifat saling berkaitan, dan dianggarkan pada tahun yang sama dengan total mendekati Rp500 juta. Nilai satu paket saja sudah mendekati batas wajib tender terbuka, sementara jika digabung jelas melebihi ambang batas Rp200 juta. Pemecahan ini diduga bertujuan memudahkan penunjukan langsung penyedia jasa tanpa kompetisi, yang dilarang tegas dalam Perpres Nomor 16 Tahun 2018 juncto Perpres Nomor 12 Tahun 2021. Selain itu, nomenklatur perencanaan yang tertulis sebagai pemeliharaan gedung kantor ternyata dialihkan ke lahan pribadi pejabat — yang mengindikasikan ketidakberesan sejak tahap perencanaan.
Kedua, belanja modal tanpa dasar kepemilikan yang sah. Permendagri Nomor 7 Tahun 2024 mewajibkan setiap belanja modal didahului dengan kejelasan status tanah atas nama pemerintah daerah. Membangun fasilitas permanen di atas sertifikat hak milik perorangan tanpa akta hibah resmi berisiko menjadikan ratusan juta rupiah aset daerah tersebut hilang begitu saja saat masa jabatan berakhir. Pencatatan sebagai aset dalam renovasi hanyalah solusi pencatatan akuntansi, bukan jaminan hukum kepemilikan. Aturan terkait kedudukan keuangan kepala daerah juga jelas menyatakan, biaya pemeliharaan dan pembangunan dari APBD hanya berlaku untuk rumah jabatan milik pemerintah — bukan properti pribadi.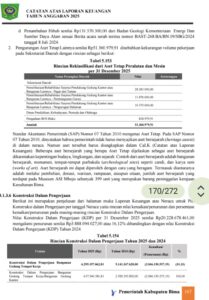
Ketiga, risiko kerugian negara yang berpotensi pidana. Kekurangan volume lebih dari Rp50 juta yang belum dikembalikan ke kas daerah melalui mekanisme Tuntutan Ganti Rugi sudah merupakan kerugian nyata keuangan negara. Sementara aset senilai Rp448 juta berpotensi hilang sepenuhnya jika tidak ada penyerahan lahan secara sah. Penggunaan wewenang untuk meningkatkan nilai properti pribadi pejabat juga menyisakan pertanyaan besar terkait konflik kepentingan. Jika ditemukan unsur kesengajaan, hal ini dapat masuk ranah pelanggaran berat Undang-Undang Pemberantasan Tindak Pidana Korupsi.
Terpisah, Kepala Bagian Protokol dan Komunikasi Pimpinan Setda Kabupaten Bima, Suryadin, memberikan klarifikasi. Ia membantah anggaran digunakan untuk memperbaiki bangunan utama rumah pribadi Bupati. Menurutnya, yang dibangun adalah fasilitas penunjang kegiatan kedinasan seperti tempat berteduh tamu, area parkir, musala, dan pagar. Pihaknya juga menyatakan kegiatan ini telah dikonsultasikan dengan Badan Pemeriksa Keuangan untuk pencatatan sebagai aset lainnya.
Pernyataan tersebut memang menjelaskan peruntukan fungsional bangunan di lapangan, namun secara hukum keuangan dan aset daerah, argumen tersebut tidak menggugurkan persoalan utamanya: bahwa fasilitas permanen dibangun menggunakan APBD di atas tanah milik pribadi pejabat. Berikut empat titik lemah dari klarifikasi tersebut:
Pertama, hukum benda tidak membedakan bangunan utama dan fasilitas penunjang. Dalam hukum perdata dan Permendagri Nomor 7 Tahun 2024, penilaian aset tidak didasarkan pada apakah bangunan itu bagian utama atau penunjang, melainkan pada sifat konstruksi yang permanen dan status kepemilikan tanah dasarnya. Pagar tembok, garasi, timbunan tanah, dan musala adalah benda tidak bergerak yang melekat secara permanen pada tanah sertifikat pribadi Bupati. Ketika masa jabatan berakhir, Pemkab Bima tidak dapat membongkar pagar atau memindahkan tanah urugan tersebut tanpa kerusakan. Akibatnya, aset negara ratusan juta rupiah otomatis menjadi penambah nilai properti pribadi.
Kedua, narasi fasilitas tidak selaras dengan data resmi CaLK
Penjelasan Pemkab menyebutkan adanya pembangunan musala dan kamar mandi, namun Tabel 5.152 CaLK hanya mencatat tiga item belanja modal: pagar dan taman, garasi, serta timbunan tanah. Tidak ada pos anggaran untuk musala maupun kamar mandi. Selain itu, istilah “garasi” dalam dokumen keuangan umumnya berarti bangunan tertutup penyimpanan kendaraan, bukan sekadar lahan parkir terbuka untuk tamu.
Ketiga, pencatatan akuntansi bukan pengesahan hukum kepemilikan
Dikonsultasikannya kegiatan ke BPK untuk dicatat sebagai “aset lainnya” tidak berarti BPK melegalkan pembangunan di atas tanah pribadi. Sesuai Standar Akuntansi Pemerintahan, pencatatan tersebut hanyalah langkah teknis agar pengeluaran kas tercatat dengan benar dalam neraca daerah. BPK tidak memiliki wewenang mengalihkan atau menegalkan status lahan — hal itu tetap memerlukan akta hibah resmi dari pemilik ke Pemkab Bima. Tanpa dokumen tersebut, pencatatan di atas kertas tidak mengubah realitas kepemilikan fisik.
Keempat, klarifikasi sama sekali tidak menjawab temuan kekurangan volume
Penjelasan yang disampaikan hanya berfokus membantah isu renovasi bangunan utama, namun tidak menyentuh sama sekali fakta pada Tabel 5.153 halaman 167 yang mencatat kekurangan volume pekerjaan sebesar Rp50.532.000,00 atau 10,13% dari nilai kontrak. Hal ini menunjukkan masalah tidak hanya pada aspek hukum lahan, tetapi juga kualitas dan kuantitas pekerjaan yang belum selesai atau tidak sesuai spesifikasi.
Secara komunikasi publik, penjelasan Pemkab Bima berupaya membingkai proyek sebagai pelayanan terhadap tamu kedinasan. Namun secara hukum administrasi negara, selama belum ada akta hibah tanah resmi yang menyerahkan bagian lahan yang ditempati fasilitas tersebut kepada Pemerintah Kabupaten Bima, maka aset senilai Rp448.118.000,00 tetap berada dalam posisi rawan. Bisa menjadi milik daerah, atau bisa juga hilang begitu saja di masa mendatang — tergantung apakah dasar hukum alas hak ini segera diselesaikan. Sementara kerugian akibat kekurangan volume Rp50,53 juta, harus segera ditagih kembali melalui mekanisme Tuntutan Ganti Rugi.
Peneliti FITRA NTB, Ramli, mengingatkan pentingnya transparansi penuh. “Masyarakat berhak mengetahui dasar hukum, kebutuhan riil, dan status kepemilikan aset yang dibangun dengan uang rakyat,” ujarnya pada 21 November 2026.
Publik kini menanti dua hal sederhana namun mendasar: di mana dokumen hibah lahan tersebut, dan kapan kerugian akibat kekurangan volume akan disetorkan kembali ke Kas Daerah?.
Red.
(Adim Kaperwil-ntb)
Laporan: Tim Tintapos
Sumber: Dokumen CaLK Pemkab Bima TA 2025, Tabel 5.152 & Tabel 5.153 halaman 167, Hasil Penelusuran Jurnalistik, Pernyataan FITRA NTB, Konfirmasi dan Analisis Klarifikasi Pemkab Bima, 21–22 November 2026